Recherche pour :
Activités pour parler d'argent en famille
Éducation financière : 3 activités pour parler argent en famille

Parler d’argent avec ses enfants n’est pas toujours évident. Entre la peur de les inquiéter, la difficulté à trouver les bons mots et l’envie de préserver leur insouciance, le sujet est parfois repoussé à plus tard.
Pourtant, l’éducation financière peut commencer très tôt, sans transformer le dîner familial en cours d’économie.
L’objectif n’est pas d’expliquer immédiatement les crédits, les taux d’intérêt ou les impôts, mais d’aider progressivement les enfants à comprendre une idée essentielle : l’argent est une ressource limitée, qui demande de faire des choix.
Courses, argent de poche, sorties ou projets familiaux peuvent devenir autant d’occasions d’en parler naturellement.

1. Organiser un mini-budget pour une sortie en famille

Donnez à votre enfant une mission très concrète : organiser une petite activité avec un budget fixé à l’avance. Par exemple, vous pouvez lui proposer de préparer un goûter en famille avec 15€, une soirée cinéma à la maison avec 20€ ou encore une petite sortie avec une enveloppe de 30€.
L’enfant doit ensuite réfléchir à ce qu’il souhaite acheter tout en respectant la limite. Ce petit exercice permet de comprendre qu’un budget oblige parfois à arbitrer : si l’on dépense davantage pour les boissons, il restera moins pour le dessert ; si l’on choisit une activité plus chère, il faudra peut-être renoncer à autre chose.
L’idée n’est surtout pas de rechercher la solution la moins chère possible, mais de montrer qu’un budget sert à hiérarchiser ses envies.
Pour rendre l’activité encore plus concrète, laissez l’enfant comparer les prix et participer au paiement.
Il découvre ainsi que 20€ ne représentent pas une somme abstraite : c’est une quantité d’argent qui permet certaines choses… mais pas toutes.

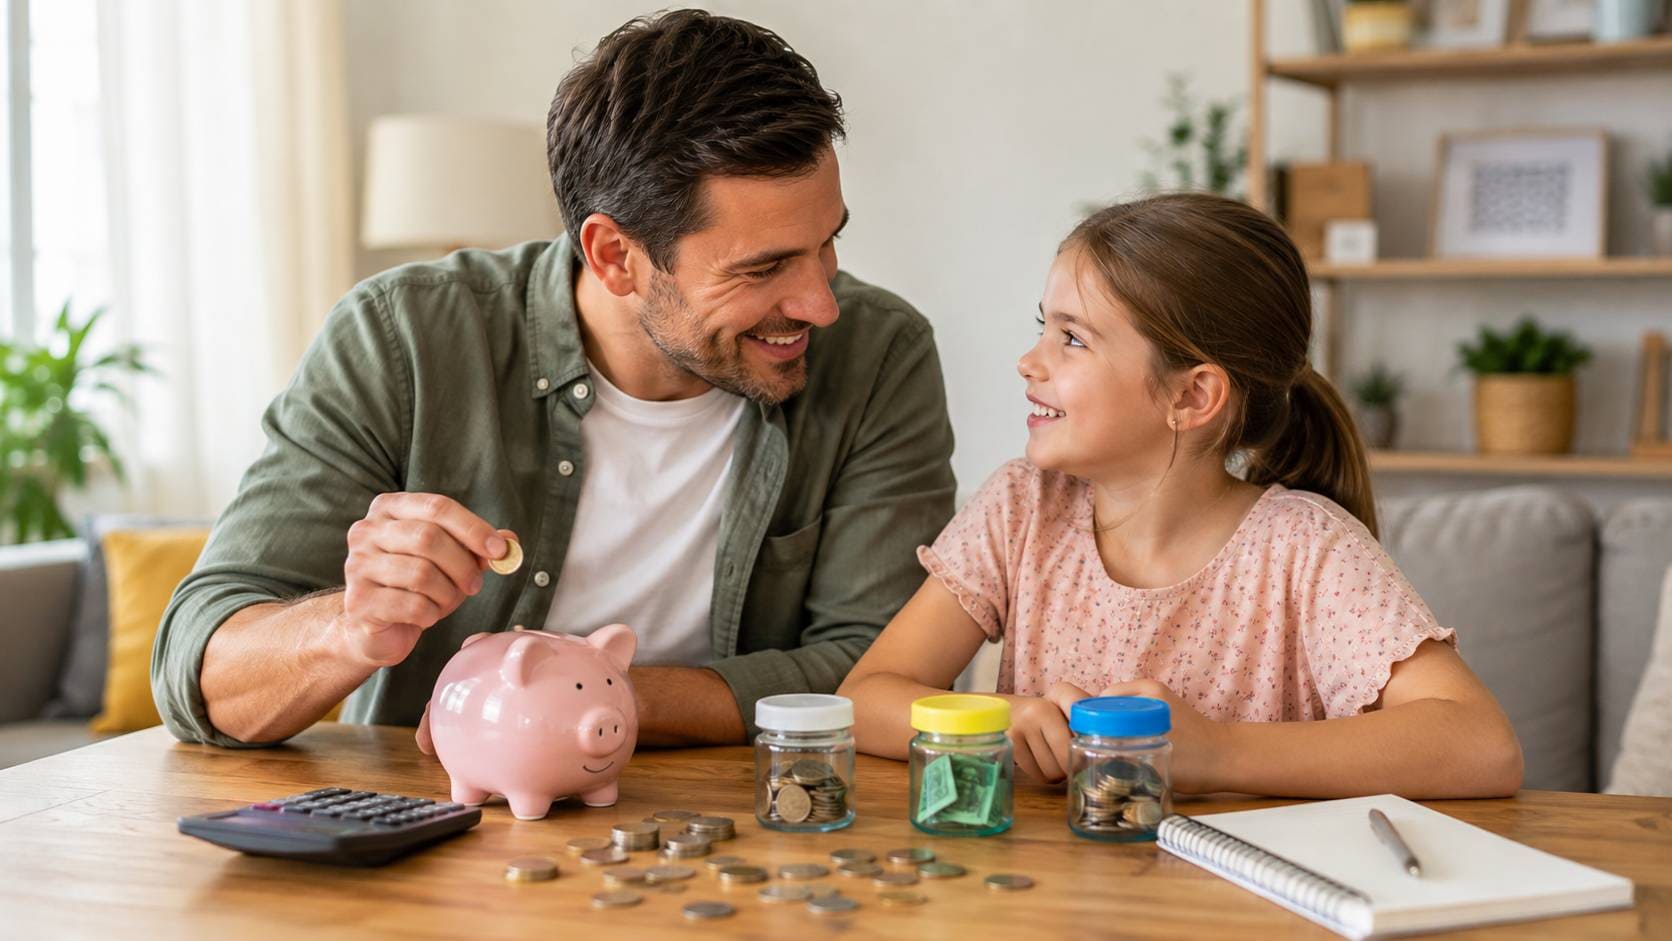
2. Créer trois pots : dépenser, épargner et partager

Cette activité fonctionne particulièrement bien avec l’argent de poche ou les petites sommes reçues pour un anniversaire.
Préparez trois bocaux, enveloppes ou petites boîtes correspondant à trois usages différents :

  • Dépenser : pour les petits achats et plaisirs immédiats.
  • Épargner : pour un projet qui demande plusieurs semaines ou plusieurs mois.
  • Partager : pour un cadeau, une cagnotte commune ou une cause choisie en famille.

L’enfant choisit lui-même comment répartir son argent. Il peut par exemple mettre 5€ dans la partie « dépenser », 3 € dans « épargner » et 2 € dans « partager ». Il n’est pas nécessaire d’imposer une répartition parfaite. Ce qui compte, c’est la discussion qui accompagne le choix.
Pourquoi veux-tu conserver cette somme ? Pour quel achat économises-tu ? Combien de semaines faudra-t-il pour atteindre ton objectif ? L’enfant découvre ainsi progressivement la différence entre envie immédiate et projet futur.
Il apprend également qu’épargner ne signifie pas forcément « ne jamais dépenser », mais plutôt décider de ne pas tout utiliser aujourd’hui.

3. Faire le jeu du panier de courses

Les courses sont probablement l’une des meilleures situations pour parler d’argent sans avoir l’impression de faire une leçon. Avant de partir au supermarché, choisissez ensemble quelques produits à acheter et fixez un petit budget. Vous pouvez par exemple demander à votre enfant de trouver un goûter pour quatre personnes avec 10€, ou de sélectionner les ingrédients d’un repas avec une enveloppe de 15 ou 20€. Sur place, encouragez-le à comparer les prix, les formats et les quantités.
Un paquet plus gros est-il forcément plus intéressant ? Deux produits très similaires ont-ils le même prix ? Que se passe-t-il si l’on ajoute un produit qui n’était pas prévu ?
Cette activité permet d’aborder plusieurs notions en même temps : le budget, la comparaison des prix, les achats impulsifs et la différence entre besoin et envie.
Avec les enfants plus grands, vous pouvez même regarder ensemble le prix au kilo ou au litre, souvent plus utile que le prix affiché sur l’étiquette.

Trois activités, trois notions financières

ActivitéCe que l’enfant apprendExemple concret
Mini-budget pour une sortieFaire des choix avec une somme limitéeOrganiser un goûter avec 15€
Trois potsRépartir son argent entre présent et futurÉpargner pour un jeu ou une sortie
Panier de coursesComparer les prix et éviter les achats impulsifsComposer un repas avec 20€

Ces activités peuvent évidemment être adaptées à l’âge de l’enfant. Un enfant de six ans comprendra surtout qu’il faut choisir entre deux achats. Un adolescent pourra déjà réfléchir à la gestion d’un budget mensuel, au coût d’un abonnement ou à l’intérêt de mettre de l’argent de côté pour un projet plus important.

Faut-il donner de l’argent de poche ?

L’argent de poche peut être un outil intéressant pour apprendre à gérer un budget, mais il n’est pas indispensable. Certaines familles préfèrent donner une petite somme régulièrement, d’autres uniquement à certaines occasions. L’important est surtout que l’enfant ait, à un moment ou à un autre, la possibilité de prendre de petites décisions financières par lui-même.
Recevoir 10€ et les dépenser entièrement le premier jour peut d’ailleurs être une expérience instructive. Si l’enfant regrette ensuite de ne plus pouvoir acheter quelque chose quelques jours plus tard, inutile de transformer immédiatement cette erreur en catastrophe ou de compenser systématiquement.
Une petite erreur avec quelques euros permet parfois d’apprendre une leçon utile avant de devoir gérer, plus tard, plusieurs centaines ou milliers d’euros.

Éviter de présenter l’argent comme un sujet inquiétant

Parler d’argent en famille ne signifie pas tout partager. Un enfant n’a pas besoin de connaître précisément le montant du crédit immobilier, du découvert bancaire ou des factures du foyer pour apprendre à gérer de l’argent.
L’objectif est plutôt de parler simplement des mécanismes : certaines dépenses sont nécessaires, d’autres sont choisies, et il faut parfois attendre avant de pouvoir s’offrir quelque chose.
Il est également préférable d’éviter d’utiliser constamment des phrases comme « on n’a pas d’argent » lorsqu’il s’agit en réalité d’un choix budgétaire.
Dire « ce n’est pas prévu dans notre budget ce mois-ci » transmet une idée différente : l’argent existe peut-être, mais la famille a décidé de le consacrer à autre chose.
Cette nuance aide les enfants à comprendre que gérer un budget consiste surtout à définir des priorités.

Faire participer les enfants aux petites décisions du quotidien

L’éducation financière ne demande pas forcément de grandes conversations.
Elle se construit souvent à travers des situations très ordinaires : choisir entre deux produits, attendre une promotion, économiser pour une sortie ou expliquer pourquoi une dépense est reportée.
En associant progressivement les enfants à ces petites décisions, on leur donne des repères qui leur serviront plus tard lorsqu’ils devront gérer seuls leur salaire, leurs abonnements, leur logement ou leur épargne.
Et surtout, parler d’argent tôt permet de transformer un sujet parfois considéré comme tabou en quelque chose de beaucoup plus simple : un outil que l’on apprend à utiliser.
Parce qu’avant de savoir investir, emprunter ou construire un budget complexe, il faut d’abord apprendre une chose très basique : chaque euro dépensé est un choix.
PIB chinois, croissance mondiale
PIB chinois, croissance mondiale… Comment ces chiffres impactent VOTRE portefeuille ?

« Le PIB chinois ralentit. »
« La croissance mondiale devrait atteindre 3%. »
« Les perspectives économiques se dégradent. »

Ces chiffres font régulièrement la une de l’actualité économique. Mais lorsque l’on ne travaille ni dans la finance ni dans l’économie, une question se pose naturellement : qu’est-ce que cela change concrètement pour moi ?
Beaucoup plus de choses qu’on ne pourrait le penser.
Le niveau de croissance en Chine ou les prévisions du Fonds monétaire international peuvent indirectement influencer les prix que vous payez, les taux de vos crédits, la rémunération de votre épargne, votre emploi et la valeur de certains placements.
Pour comprendre pourquoi, il faut suivre la chaîne qui relie l’économie mondiale… à votre compte bancaire.

PIB et croissance : de quoi parle-t-on exactement ?

Le Produit Intérieur Brut, ou PIB, mesure la valeur des biens et services produits dans une économie pendant une période donnée.
Lorsque le PIB progresse, on parle de croissance économique. Les entreprises produisent généralement davantage, les investissements peuvent augmenter et l’emploi peut être mieux orienté.
À l’inverse, lorsque la croissance ralentit fortement, les entreprises peuvent réduire leurs investissements, embaucher moins ou rencontrer davantage de difficultés.
Mais attention : une croissance de 2% ne signifie pas que votre salaire augmentera de 2%, pas plus qu’une baisse du PIB ne signifie automatiquement une baisse de votre pouvoir d’achat. Le PIB est avant tout un thermomètre de l’activité économique.

Pourquoi tout le monde regarde-t-il la Chine ?

Parce que l’économie chinoise occupe une place considérable dans les échanges internationaux.
Au premier semestre 2026, le PIB chinois a progressé de 4,7% sur un an. Le rythme est cependant passé de 5% au premier trimestre à 4,3% au deuxième trimestre, selon le Bureau national des statistiques chinois.
L’OCDE prévoit pour sa part une croissance chinoise d’environ 4,5% en 2026 puis 4,3% en 2027, notamment dans un contexte de demande mondiale moins dynamique et de faiblesse persistante de l’investissement immobilier chinois.
Ces variations semblent lointaines depuis la France. Pourtant, la Chine est à la fois un immense producteur, un gros consommateur de matières premières et un débouché important pour de nombreuses entreprises étrangères.
Lorsqu’elle accélère ou ralentit, les répercussions peuvent donc se propager à toute l’économie mondiale.

Premier effet : les prix de ce que vous achetez

Imaginez que l’activité industrielle chinoise ralentisse fortement. Les usines produisent moins, la construction consomme moins de matières premières et la demande chinoise pour certains métaux ou produits énergétiques peut diminuer. Toutes choses égales par ailleurs, cette baisse de la demande peut exercer une pression à la baisse sur certains cours mondiaux.
À l’inverse, une forte reprise de l’économie chinoise peut entraîner davantage de besoins en énergie, métaux ou composants et contribuer à faire augmenter certains prix.
Le mécanisme finit parfois par atteindre le consommateur français : coût de fabrication, transport, prix des matières premières puis prix de vente.
Mais le PIB chinois n’est évidemment pas le seul élément qui compte. Les conflits géopolitiques, l’énergie, les récoltes, les taux de change, les droits de douane et les chaînes d’approvisionnement peuvent avoir un effet beaucoup plus important. C’est précisément ce que montre la situation de 2026.

La croissance mondiale influence aussi votre pouvoir d’achat

En juillet 2026, le FMI prévoyait une croissance mondiale d’environ 3% pour 2026 et 3,4% pour 2027. Dans le même temps, il estimait l’inflation mondiale à 4,7% en 2026 et constatait un ralentissement du processus de désinflation. En zone euro, les perspectives sont beaucoup plus modestes. Les projections de juin 2026 de la BCE tablent sur seulement 0,8% de croissance en 2026, avec une inflation moyenne d’environ 3%.
Pourquoi cette combinaison est-elle importante pour votre budget ?
Parce qu’une économie qui progresse peu tout en connaissant une inflation élevée crée une situation inconfortable : les prix continuent d’augmenter alors que l’activité économique ne progresse que lentement.
Si les revenus ne suivent pas au même rythme, le ménage perd alors du pouvoir d’achat réel.

Du PIB chinois à votre portefeuille : la chaîne résumée

Indicateur ou événementEffet économique possibleCe que vous pourriez ressentir
Croissance chinoise plus faibleMoins de demande mondialeCertains prix de matières premières peuvent se détendre
Forte croissance mondialePlus de consommation et d’investissementsEmploi et entreprises potentiellement soutenus
Inflation élevéeBanques centrales plus prudentes sur les tauxCrédits plus coûteux et pouvoir d’achat sous pression
Croissance faibleMoins d’investissements des entreprisesMarché du travail potentiellement moins dynamique
Hausse des tauxCrédit plus cherImmobilier et consommation à crédit pénalisés
Baisse des tauxFinancement moins coûteuxProjets immobiliers ou professionnels facilités
Incertitudes économiquesVolatilité financièreValeur des actions et fonds susceptible de fluctuer

Il ne s’agit pas de relations automatiques. Plusieurs forces économiques agissent en permanence dans des directions différentes.
Mais ce tableau montre pourquoi un chiffre publié à Pékin, Washington ou Francfort peut finalement avoir des conséquences très concrètes en France.

Le lien avec votre crédit immobilier

C’est probablement l’un des effets les plus faciles à observer. Lorsque l’inflation devient trop élevée, une banque centrale peut augmenter ses taux directeurs pour freiner la demande et ralentir la hausse des prix.
Ces taux influencent à leur tour les conditions auxquelles les banques financent les ménages et les entreprises. La Banque de France rappelle ainsi qu’une hausse des taux directeurs tend à rendre le crédit plus coûteux et à ralentir consommation et investissement.
En juin 2026, face aux nouvelles pressions inflationnistes, la BCE a relevé ses trois taux directeurs de 0,25 point. Puis, le 23 juillet 2026, elle les a laissés inchangés : le taux de la facilité de dépôt se situait alors à 2,25%.
Cela ne signifie pas qu’un crédit immobilier sera proposé à 2,25%. Les taux immobiliers dépendent de nombreux autres facteurs.
Mais la politique de la BCE influence progressivement le coût du financement bancaire.
C’est donc l’une des raisons pour lesquelles inflation, croissance et taux d’intérêt sont suivis de si près lorsqu’on souhaite acheter un logement.

Même votre épargne est concernée

Les taux ont un autre effet : ils influencent également la rémunération de l’argent. Lorsque les taux d’intérêt sont élevés, les placements rémunérés ou obligataires peuvent devenir plus intéressants. Mais il faut toujours comparer leur rendement à l’inflation.
Un placement rapportant 2,5% lorsque les prix augmentent de 3% fait certes progresser le nombre d’euros présents sur le compte, mais le pouvoir d’achat réel de cette épargne diminue.
C’est la différence entre taux nominal et taux réel. La Banque de France rappelle que le taux d’intérêt réel prend précisément en compte l’inflation afin de mesurer ce qu’un rendement ou un coût d’emprunt représente réellement en pouvoir d’achat. Autrement dit, regarder uniquement le pourcentage affiché sur un produit d’épargne ne suffit pas.

Et si vous avez une assurance-vie, un PEA ou des ETF ?

Là, les conséquences peuvent être encore plus visibles. Une dégradation des perspectives économiques peut peser sur les anticipations de bénéfices des entreprises et entraîner des baisses sur les marchés financiers.
Prenons un exemple simple : une entreprise européenne réalise une part importante de son chiffre d’affaires en Chine. Si les consommateurs chinois réduisent fortement leurs dépenses, les investisseurs peuvent anticiper une baisse de ses ventes et donc revoir à la baisse leurs attentes concernant l’entreprise.

Son cours de Bourse peut alors reculer… et cette baisse peut se retrouver dans votre PEA, votre assurance-vie en unités de compte ou votre ETF, parfois sans que vous déteniez directement l’action concernée. L’effet inverse existe évidemment en cas de perspectives meilleures que prévu.
C’est pourquoi certaines annonces économiques provoquent autant de réactions sur les marchés.

« La Chine ralentit, je dois vendre ? » Pas si vite

Une statistique économique ne devrait généralement pas suffire à bouleverser une stratégie d’épargne construite pour plusieurs années.
Les marchés financiers essaient en permanence d’anticiper l’avenir. Une mauvaise nouvelle déjà largement attendue peut donc avoir peu d’effet, tandis qu’un chiffre légèrement meilleur ou pire que prévu peut provoquer une réaction importante.
Ce qui compte n’est donc pas uniquement le chiffre publié, mais l’écart entre ce chiffre et ce que les investisseurs avaient anticipé.
Pour un particulier, tenter de modifier son portefeuille à chaque nouvelle statistique économique peut rapidement conduire à multiplier les décisions émotionnelles.
L’Autorité des marchés financiers rappelle au contraire l’intérêt d’adapter ses placements à son horizon et à son niveau de risque et de diversifier ses investissements pour réduire le risque global du portefeuille.

Votre emploi peut également être touché

La croissance n’a pas uniquement un impact sur les investisseurs. Elle influence aussi l’activité des entreprises. Une société confrontée à une baisse importante de ses commandes à l’étranger peut réduire ses investissements ou ses recrutements. À l’inverse, une entreprise profitant d’une forte demande peut chercher à augmenter sa production et embaucher. Tout dépend évidemment du secteur.
Un salarié travaillant dans une entreprise très tournée vers les exportations ou dépendante des matières premières peut ressentir davantage les évolutions de l’économie mondiale qu’une personne travaillant dans un secteur essentiellement local.
C’est une autre raison pour laquelle la diversification ne concerne pas uniquement les placements.
Si votre salaire, votre épargne salariale et une grande partie de vos investissements dépendent tous du même secteur économique, un choc sur ce secteur peut toucher plusieurs parties de vos finances simultanément.

Faut-il alors suivre le PIB chinois tous les matins ?

Probablement pas. Vous n’avez pas besoin de devenir économiste pour bien gérer votre argent. En revanche, comprendre quelques indicateurs permet de mieux interpréter ce qui se passe autour de vous.
La croissance vous donne une indication sur le rythme de l’économie. L’inflation indique comment évoluent globalement les prix. Les taux directeurs vous renseignent sur l’orientation de la politique monétaire. Et le chômage donne une idée de la situation du marché du travail.
Le plus important est surtout de comprendre comment ces chiffres interagissent.
Une croissance faible peut pousser une banque centrale à réduire ses taux… sauf si l’inflation reste trop élevée. Une forte croissance peut soutenir les entreprises… mais également provoquer des tensions sur les prix. Une baisse des matières premières peut aider votre pouvoir d’achat… tout en fragilisant certaines entreprises ou certains pays producteurs.
L’économie est rarement une succession de bonnes et de mauvaises nouvelles parfaitement identifiables.

Les gros titres économiques sont plus proches de votre budget qu’ils n’en ont l’air

Lorsque vous entendez que le PIB chinois ralentit ou que le FMI révise ses prévisions de croissance mondiale, vous n’allez probablement pas constater une différence sur votre compte bancaire le lendemain matin. Les effets sont beaucoup plus progressifs. Ils passent par les prix, l’inflation, les décisions des banques centrales, les taux de crédit, les entreprises et les marchés financiers.
Et c’est ainsi qu’un chiffre macroéconomique publié à plusieurs milliers de kilomètres peut finir, quelques mois plus tard, par influencer le coût de votre prêt immobilier, la valeur de vos placements ou tout simplement le prix de certains produits que vous achetez.
Comprendre l’économie mondiale ne sert donc pas uniquement à suivre les informations.
Cela permet aussi de mieux comprendre pourquoi votre propre argent évolue comme il évolue.