13ème mois et primes de fin d’année, comment en profiter intelligemment ?
Une prime de fin d’année peut apporter une vraie respiration financière. Entre les dépenses des fêtes, les factures à venir et l’envie de se faire plaisir, cet argent peut pourtant disparaître rapidement. Pour en profiter durablement, mieux vaut réfléchir à sa répartition avant de le dépenser.
Un revenu supplémentaire qui mérite d’être anticipé
À l’approche de la fin d’année, certains salariés attendent le versement d’un 13e mois, d’une prime annuelle ou d’une gratification exceptionnelle. Ces sommes peuvent améliorer ponctuellement le pouvoir d’achat, mais elles ne sont ni universelles ni identiques d’une entreprise à l’autre. Le droit au versement peut découler du contrat de travail, d’un accord collectif, d’un usage d’entreprise ou d’un engagement de l’employeur. Les conditions de calcul et les dates de paiement peuvent également varier. Avant d’intégrer cet argent à son budget, il est donc indispensable de vérifier ce qui est effectivement prévu.
Il faut aussi faire la différence entre le montant brut annoncé et la somme réellement perçue. Selon la nature de la prime, des cotisations et des règles fiscales spécifiques peuvent s’appliquer. Le 13e mois versé comme élément de salaire entre notamment dans le traitement habituel de la rémunération. Le bon réflexe consiste à se baser sur le montant net disponible, et non sur une estimation optimiste. Comme le rappelle Service Public, les primes ne répondent pas toutes aux mêmes obligations : mieux vaut consulter les documents remis par l’employeur avant de prendre des engagements financiers.
Résister à l’envie de tout dépenser immédiatement
Recevoir une somme inhabituelle procure souvent l’impression de disposer d’un budget plus large. Pourtant, une rentrée d’argent ponctuelle ne constitue pas une hausse durable des revenus. Dépenser la totalité de sa prime dans les jours qui suivent son versement peut laisser peu de marge pour les charges qui arriveront ensuite. Cette impression d’argent disponible est particulièrement forte à l’approche des fêtes, lorsque les promotions, les invitations et les achats de cadeaux se multiplient.
Prendre quelques jours pour faire le point permet de distinguer les envies immédiates des besoins réels. Il ne s’agit pas de renoncer aux plaisirs de fin d’année, mais de leur donner une place dans une décision plus globale. Sur Dette & Monnaie, nous insistons régulièrement sur cette idée : une bonne gestion budgétaire ne repose pas uniquement sur des restrictions, mais sur des choix faits en connaissance de cause. La prime peut alors devenir un outil de sérénité, plutôt qu’une occasion de dépenser sans visibilité.
Faire d’abord le point sur les dépenses incontournables
Avant de décider quoi faire de cet argent, il est utile de regarder les prochaines semaines et les premiers mois de l’année suivante. Certaines charges peuvent être plus élevées pendant l’hiver : chauffage, assurances, déplacements, échéances annuelles ou dépenses familiales liées aux fêtes. D’autres prélèvements sont prévisibles, mais facilement oubliés lorsqu’ils ne reviennent qu’une ou deux fois par an. Les anticiper permet de limiter les mauvaises surprises.
Une partie de la prime peut ainsi être réservée aux dépenses déjà identifiées, sans attendre leur date de prélèvement. Cette méthode évite de considérer comme disponible une somme qui devra, en réalité, financer des obligations proches. Il reste également important de vérifier l’existence d’éventuels retards de paiement. Régulariser une charge prioritaire peut être plus utile que reporter le problème au mois suivant, surtout lorsque des frais supplémentaires risquent de s’ajouter. La première question n’est donc pas « Que puis-je acheter ? », mais plutôt « De quoi mon budget aura-t-il besoin prochainement ? ».
Renforcer son épargne de précaution pour commencer l’année sereinement
Lorsque les dépenses essentielles sont couvertes, consacrer une partie du 13e mois à une épargne de précaution peut être un choix particulièrement utile. Cette réserve doit rester disponible pour faire face à un imprévu, à une baisse temporaire des revenus ou à une dépense indispensable non programmée. Elle évite de dépendre systématiquement du découvert bancaire ou d’un nouveau crédit lorsque le budget est mis à l’épreuve.
Il n’existe pas de montant idéal valable pour tous. Les besoins diffèrent selon la stabilité professionnelle, les personnes à charge, les frais fixes et les économies déjà constituées. L’important est d’avancer progressivement vers une réserve adaptée à sa situation, placée sur un support accessible et sans risque de perte en capital.
Rembourser ses dettes, une option à étudier sans précipitation
Pour un foyer qui rembourse plusieurs emprunts, une rentrée d’argent supplémentaire peut aussi être l’occasion de réduire certaines dettes. Ce choix demande toutefois de regarder les caractéristiques de chaque engagement. Le taux d’intérêt, la durée restante, le montant des mensualités et les éventuelles conditions de remboursement anticipé doivent être pris en compte. Il peut être pertinent de donner la priorité aux dettes les plus coûteuses ou aux retards qui fragilisent le budget, tout en conservant une trésorerie suffisante pour les besoins essentiels.
Rembourser un crédit par anticipation n’est pas toujours la meilleure utilisation de la totalité d’une prime. Certains contrats prévoient des conditions spécifiques et, dans les cas autorisés, des indemnités. Il faut donc demander à l’établissement prêteur le montant exact du remboursement et vérifier l’économie réellement obtenue. Préserver une petite réserve de sécurité peut être préférable à un remboursement qui laisserait le compte sans marge de manœuvre. Le remboursement de dettes doit s’intégrer à une stratégie budgétaire cohérente, et non répondre uniquement au soulagement de faire disparaître une échéance.
Donner une destination claire à chaque partie de sa prime
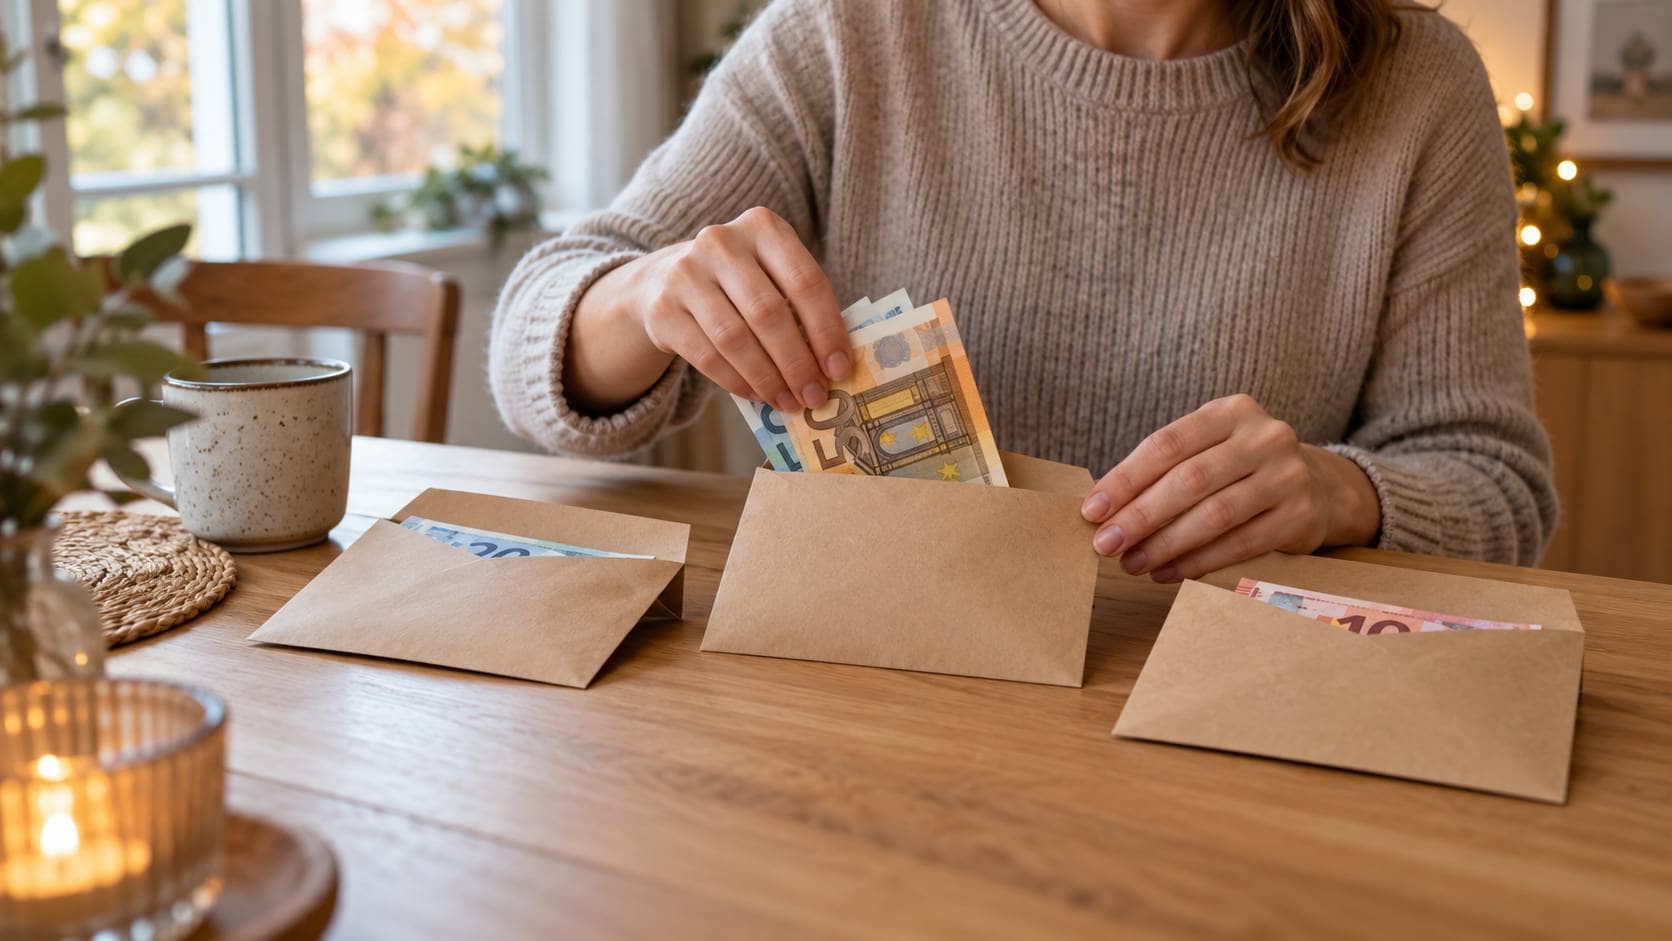
Une méthode simple consiste à répartir la somme disponible entre plusieurs objectifs, plutôt que de la laisser entièrement sur le compte courant. Cette organisation rend les décisions plus lisibles et limite les dépenses impulsives. La répartition n’a pas besoin de suivre des pourcentages rigides : elle doit évoluer selon les priorités du foyer. Une personne sans réserve financière n’aura pas les mêmes besoins qu’un ménage disposant déjà d’une épargne solide, mais devant faire face à des charges importantes.
Avant de décider, quatre questions peuvent guider la réflexion :
- Dépenses à venir : quelles charges certaines doivent être financées dans les prochains mois ?
- Sécurité financière : quelle somme serait utile pour mieux absorber un imprévu ?
- Dettes : un remboursement complémentaire apporterait-il un avantage réel ?
- Projets et plaisir : quelle part peut être consacrée à une envie sans fragiliser le reste du budget ?
Cette approche permet de transformer une prime ponctuelle en plusieurs bénéfices concrets. Elle offre aussi la possibilité de réserver immédiatement certaines sommes, plutôt que de les laisser se mélanger aux dépenses quotidiennes. Le suivi devient plus facile et chaque décision garde un objectif précis.
Préparer les fêtes sans faire disparaître son budget
Les dépenses de fin d’année arrivent souvent au moment où les primes sont versées. Il peut donc être tentant de considérer ce complément de revenu comme un budget entièrement consacré aux cadeaux, aux repas et aux sorties. Pourtant, les fêtes ne doivent pas absorber automatiquement toute la somme disponible. Fixer une enveloppe raisonnable, cohérente avec les autres priorités, permet de profiter de cette période sans reporter les difficultés sur janvier.
La démarche doit rester réaliste et agréable. Un budget de fêtes bien préparé ne cherche pas à supprimer les moments de convivialité, mais à éviter les achats dictés par l’urgence ou la comparaison avec les autres. Il est aussi préférable de se méfier des paiements fractionnés qui reportent une partie des dépenses au-delà des fêtes. Même lorsqu’ils semblent faciles à intégrer sur le moment, ces engagements peuvent réduire la marge de manœuvre des mois suivants. Une prime bien utilisée aide justement à commencer l’année avec moins de contraintes, et non avec de nouvelles échéances.
Se faire plaisir fait aussi partie d’une bonne gestion financière
Utiliser intelligemment son 13e mois ne signifie pas devoir consacrer chaque euro aux charges ou à l’épargne. Le plaisir a sa place dans un budget équilibré, à condition qu’il soit choisi et anticipé. Se réserver une partie de la prime pour un projet personnel, un moment en famille ou une dépense attendue depuis longtemps peut apporter une satisfaction réelle, sans remettre en cause la stabilité financière du foyer.
L’enjeu réside surtout dans la proportion consacrée à ces envies et dans leur compatibilité avec les dépenses prioritaires. Une prime peut être l’occasion d’avancer sur un projet qui aurait été difficile à financer à partir du budget mensuel habituel. Mais elle ne doit pas conduire à multiplier de nouvelles charges récurrentes. Une dépense ponctuelle se maîtrise plus facilement qu’un abonnement ou un financement qui engage les revenus futurs. Garder cette distinction en tête permet de profiter de son argent sans créer de déséquilibre durable.
Profiter de cette rentrée d’argent pour faire un bilan financier
Au-delà de son utilisation immédiate, le versement d’une prime peut devenir un moment privilégié pour revoir l’organisation de ses finances. Il est pertinent de comparer les revenus aux charges fixes, d’observer l’évolution des mensualités de crédits et de vérifier si les dépenses courantes restent adaptées aux ressources du foyer. Ce bilan peut révéler des abonnements inutilisés, des frais évitables ou des échéances qui prennent une place trop importante dans le budget.
Chez Dette & Monnaie, nous encourageons cette vision d’ensemble. Une prime constitue un coup de pouce appréciable, mais elle ne doit pas masquer des difficultés qui se répètent chaque mois. Si le budget redevient tendu dès que cet argent a été utilisé, la priorité doit être de comprendre l’origine du déséquilibre. Identifier les charges, ajuster certaines dépenses et examiner les solutions adaptées à sa situation permet de construire une amélioration plus durable qu’un simple apport ponctuel.
Faire de sa prime un avantage qui dure au-delà des fêtes
Le 13e mois et les primes de fin d’année peuvent offrir de nouvelles possibilités à condition de ne pas être considérés comme de l’argent à dépenser intégralement. Anticiper les charges, renforcer son épargne, étudier le remboursement de certaines dettes et réserver une part aux plaisirs permet de concilier sécurité financière et qualité de vie.
Il n’existe pas de répartition parfaite : chaque foyer doit tenir compte de ses revenus, de ses engagements et de ses projets. L’essentiel est de prendre le temps de décider, avant que les dépenses du quotidien ne dispersent cette somme. C’est aussi la conviction de Dette & Monnaie : mieux comprendre et organiser son argent permet d’en profiter davantage, aujourd’hui comme demain.