Recherche pour :
Le paiement fractionné
Paiement fractionné : pratique ou dangereux pour votre budget ?

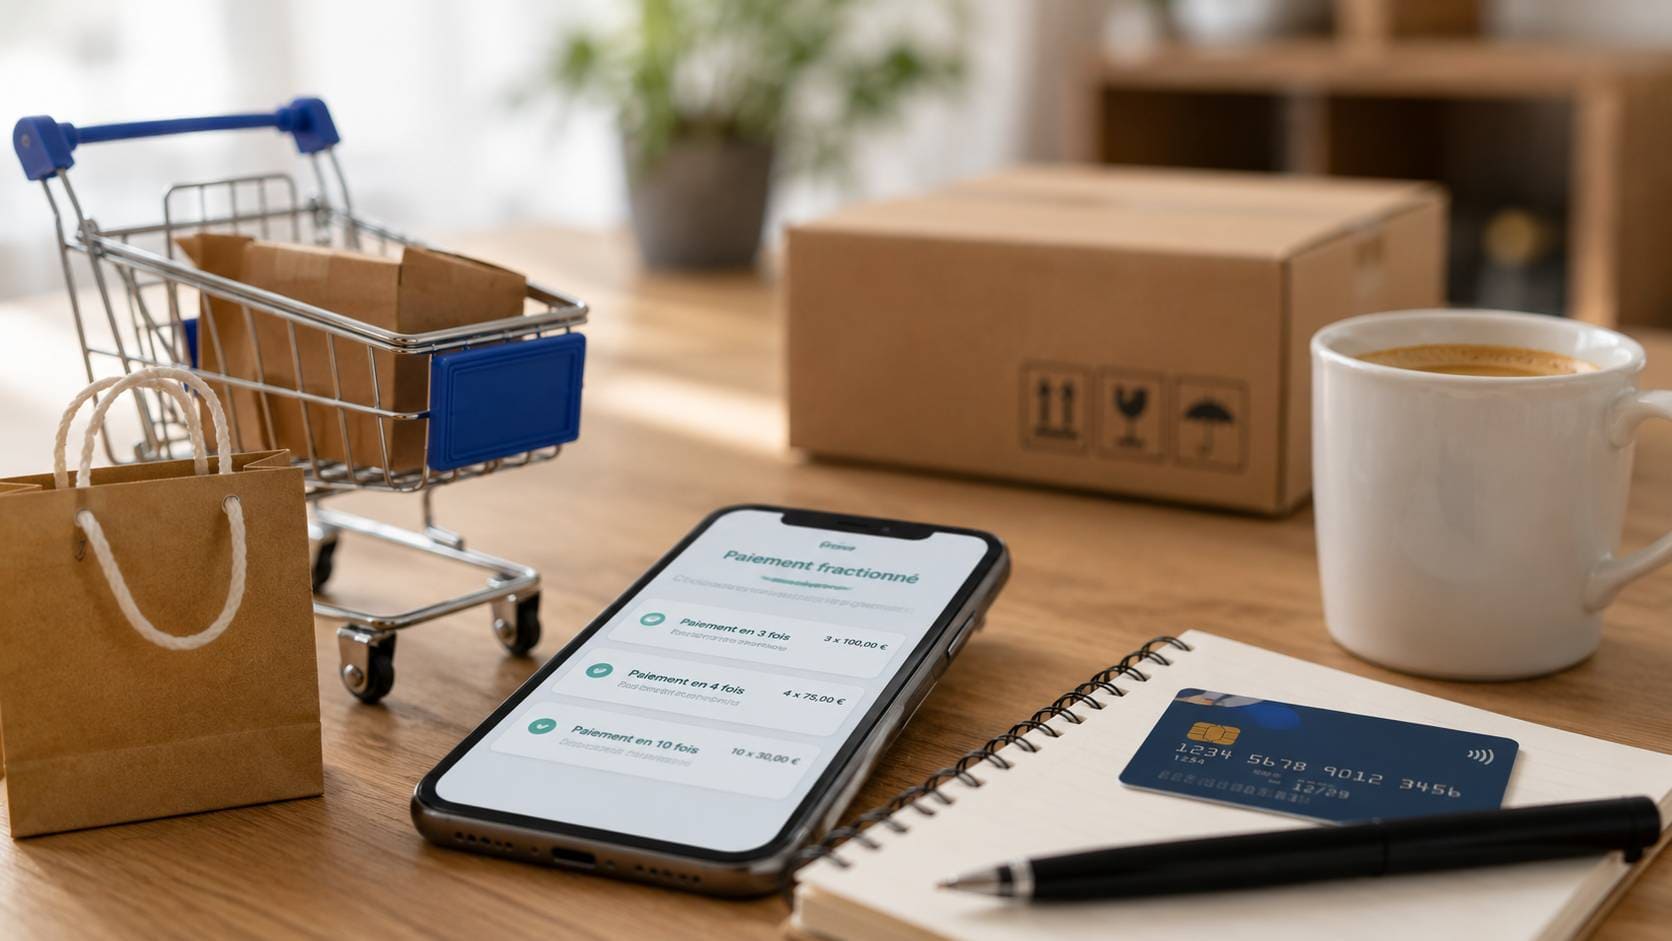
En quelques années, le paiement fractionné s’est imposé dans les habitudes de consommation de millions de Français. Simple, rapide et souvent présenté comme sans frais, il permet d’acheter immédiatement tout en étalant le paiement. Mais derrière cette apparente facilité se cachent parfois des risques pour l’équilibre financier des ménages.

Une solution qui séduit de plus en plus de consommateurs

Que ce soit pour acheter un smartphone, réserver un voyage ou renouveler un équipement électroménager, le paiement fractionné est désormais proposé sur de nombreux sites marchands. Son succès repose sur une promesse simple : permettre au consommateur d’accéder immédiatement à un produit sans avoir à régler l’intégralité de la somme au moment de l’achat.
Cette formule séduit particulièrement dans un contexte où le pouvoir d’achat reste une préoccupation majeure pour de nombreux ménages. L’absence de démarches administratives complexes contribue également à son attractivité. Quelques clics suffisent généralement pour valider un paiement en trois ou quatre fois.
Cette simplicité explique en grande partie la popularité croissante de ce mode de financement.

Quelle différence avec un crédit classique ?

Beaucoup de consommateurs ne font pas réellement la distinction entre paiement fractionné et crédit à la consommation. Pourtant, même si les deux dispositifs permettent d’étaler une dépense dans le temps, leur fonctionnement diffère.
Le paiement fractionné concerne généralement des montants relativement limités et des durées de remboursement courtes.
Le crédit à la consommation, quant à lui, peut financer des projets plus importants sur plusieurs années.
Dans les deux cas, il s’agit néanmoins d’un engagement financier qui doit être pris au sérieux.
Le principal risque réside dans le fait que le paiement fractionné apparaît souvent comme plus anodin alors qu’il représente lui aussi une charge future pour le budget.

Pourquoi ce système semble-t-il aussi attractif ?

Le succès du paiement fractionné repose largement sur des mécanismes psychologiques. Lorsque l’on divise une dépense de 600 euros en plusieurs mensualités de 150 euros, l’effort financier paraît immédiatement moins important. Cette perception réduit souvent le frein à l’achat. Le consommateur se concentre davantage sur le montant des échéances que sur le coût global de son achat.
Cette stratégie est particulièrement efficace pour les achats impulsifs ou les dépenses de confort.
De nombreuses études montrent d’ailleurs que les consommateurs ont tendance à dépenser davantage lorsqu’ils utilisent des solutions de paiement différé.
Le sentiment d’accessibilité financière est alors renforcé, même lorsque le budget réel ne le permet pas toujours.

Le danger de l’accumulation

Pris isolément, un paiement fractionné représente rarement un problème majeur. Les difficultés apparaissent généralement lorsque plusieurs achats se cumulent. Un ordinateur payé en plusieurs fois, un voyage financé sur quelques mois et un nouvel équipement électronique peuvent rapidement générer plusieurs prélèvements simultanés. Chaque mensualité semble faible individuellement, mais leur addition peut peser lourd sur les finances du foyer.
Cette accumulation crée parfois un phénomène de surengagement budgétaire. Le consommateur conserve l’impression que chaque achat est raisonnable alors que le total des échéances devient difficile à assumer.
C’est précisément ce mécanisme qui explique certaines situations de tension financière observées chez les ménages.

Une vigilance particulière pour les jeunes adultes

Les jeunes consommateurs constituent l’une des principales cibles des acteurs du paiement fractionné. Habitués aux achats en ligne et aux services numériques, ils adoptent souvent ces solutions avec une grande facilité.
Pourtant, cette population dispose parfois d’une expérience limitée en matière de gestion budgétaire. L’accumulation de petites mensualités peut alors devenir difficile à maîtriser.
Lorsque les revenus sont encore modestes ou irréguliers, chaque nouvel engagement réduit la marge de manœuvre financière disponible. Développer de bons réflexes dès les premiers achats constitue donc un véritable atout pour préserver sa santé financière sur le long terme.

Comment savoir si un paiement fractionné est raisonnable ?

Avant de valider une opération, quelques questions simples méritent d’être posées.
Le produit acheté répond-il à un besoin réel ou à une simple envie ?
Le montant total pourrait-il être réglé comptant après quelques semaines d’épargne ?
Les échéances prévues resteront-elles compatibles avec les autres dépenses du foyer ?
Cette réflexion permet souvent de prendre du recul avant l’achat.
Lorsqu’un paiement fractionné devient indispensable pour financer un produit du quotidien, cela peut parfois révéler une fragilité budgétaire qu’il convient d’analyser. L’objectif n’est pas de bannir cette solution mais de l’utiliser avec discernement.

Les frais ne sont pas toujours inexistants

De nombreuses offres mettent en avant un paiement fractionné sans frais. Cependant, certaines formules peuvent intégrer des coûts supplémentaires selon le montant financé ou les conditions choisies. Il est donc important de lire attentivement les informations fournies avant de valider une transaction. Les pénalités de retard doivent également être prises en compte. Un prélèvement rejeté ou un incident de paiement peut entraîner des frais qui augmentent le coût réel de l’opération. Une bonne compréhension des conditions contractuelles reste indispensable avant tout engagement.

Préserver son équilibre financier avant tout

La meilleure protection contre les difficultés financières reste une gestion rigoureuse de son budget.
Avant de multiplier les paiements différés, il est conseillé d’établir une vision globale de ses dépenses récurrentes. Loyer, crédit immobilier, assurances, énergie, alimentation ou transport doivent toujours rester prioritaires.
Le paiement fractionné ne doit jamais fragiliser la capacité à assumer ces dépenses essentielles.
Conserver une épargne de précaution constitue également un élément clé de sécurité.
Cette réserve permet d’absorber les imprévus sans avoir recours à de nouvelles formes de financement.

Vers un encadrement plus important ?

Face à la croissance rapide du paiement fractionné, les autorités financières observent attentivement ce marché. L’objectif est de protéger les consommateurs tout en permettant l’innovation dans les moyens de paiement. Les professionnels du secteur sont progressivement amenés à renforcer leurs obligations d’information et de transparence. Cette évolution pourrait contribuer à une meilleure compréhension des risques associés à ces solutions.
Pour les consommateurs, cela représente une opportunité supplémentaire de prendre des décisions éclairées.

Conclusion

Le paiement fractionné offre une véritable souplesse pour financer certaines dépenses du quotidien. Utilisé avec modération, il peut constituer un outil pratique permettant d’étaler un achat sans déséquilibrer immédiatement son budget.
Cependant, cette facilité ne doit jamais faire oublier qu’il s’agit d’un engagement financier. L’accumulation des échéances, le manque de visibilité sur ses dépenses ou une mauvaise anticipation peuvent rapidement créer des difficultés.
Comme pour toute solution de financement, la clé reste une gestion responsable et une parfaite connaissance de sa situation budgétaire. Acheter maintenant peut être confortable, mais payer sereinement demain est encore plus important.
Acheter avant la rentrée ou attendre
Immobilier : faut-il acheter avant la rentrée ou attendre la fin de l’année ?

Après plusieurs années mouvementées, le marché immobilier continue d’évoluer en 2026. Entre la stabilisation des taux, les ajustements de prix et les nouvelles attentes des acheteurs, de nombreux ménages se demandent s’il est préférable d’acheter avant la rentrée ou d’attendre quelques mois supplémentaires.

Un marché immobilier en pleine transition

Le secteur immobilier a connu de nombreux changements ces dernières années. Après une période marquée par une forte hausse des taux d’intérêt, le marché semble progressivement retrouver un certain équilibre.
Les acheteurs qui avaient suspendu leurs projets en raison de conditions de financement moins favorables reviennent progressivement sur le marché. De leur côté, les vendeurs adaptent également leurs stratégies face à une demande devenue plus sélective.
Cette phase de transition crée un environnement particulier où les opportunités existent, mais où les décisions doivent être prises avec méthode.
Pour les ménages qui envisagent un achat immobilier, la question du timing devient alors centrale.

Les taux de crédit restent un élément déterminant

Lorsqu’on parle d’immobilier, le premier facteur observé reste généralement le taux d’emprunt. Même une variation relativement faible peut avoir un impact significatif sur le coût total du financement. Quelques dixièmes de point suffisent parfois à représenter plusieurs milliers d’euros sur la durée d’un crédit. Les établissements bancaires continuent d’adapter leurs offres en fonction du contexte économique et monétaire. Cette évolution pousse de nombreux futurs acquéreurs à surveiller attentivement les conditions proposées avant de se lancer.
Toutefois, vouloir attendre systématiquement une hypothétique baisse des taux n’est pas toujours la meilleure stratégie. Personne ne peut prévoir avec certitude l’évolution du marché dans les prochains mois. Une amélioration des taux pourrait par exemple être compensée par une hausse des prix des biens disponibles. L’essentiel consiste donc à rechercher un financement adapté à sa situation personnelle plutôt qu’à tenter de deviner le moment parfait.

Les prix immobiliers se stabilisent dans de nombreuses zones

Après plusieurs années de forte progression, certaines villes observent désormais une stabilisation, voire parfois une légère correction des prix. Cette situation redonne du pouvoir de négociation aux acheteurs.
Là où les vendeurs recevaient auparavant plusieurs offres dès la mise en vente d’un bien, les négociations sont aujourd’hui souvent plus ouvertes. Les délais de vente ont également tendance à s’allonger dans certains secteurs.
Pour les acquéreurs, cela peut représenter une opportunité intéressante.
Un bien affiché depuis plusieurs semaines sur le marché laisse davantage de place à la discussion concernant le prix ou certaines conditions de vente. Cette évolution contribue à rééquilibrer progressivement les rapports entre vendeurs et acheteurs.

Pourquoi certains préfèrent acheter avant la rentrée ?

La période estivale est souvent propice aux réflexions immobilières. De nombreuses familles souhaitent concrétiser leur projet avant septembre afin de s’installer avant la reprise scolaire ou professionnelle. Acheter avant la rentrée présente plusieurs avantages.
Tout d’abord, cela permet d’organiser plus sereinement un déménagement et d’éviter certaines contraintes liées à la fin d’année.
Les démarches administratives, les travaux éventuels ou l’inscription des enfants dans un nouvel établissement scolaire sont généralement plus faciles à gérer durant cette période.
Par ailleurs, certains vendeurs peuvent se montrer davantage disposés à négocier afin de finaliser leur transaction avant l’automne.
Cette combinaison de facteurs explique pourquoi de nombreux projets se concrétisent entre juillet et septembre.

Attendre la fin de l’année peut-il être avantageux ?

À l’inverse, certains acheteurs choisissent volontairement de patienter. Cette stratégie repose souvent sur l’espoir d’obtenir de meilleures conditions de financement ou de bénéficier d’un choix plus large de biens. Dans certaines situations, attendre quelques mois peut effectivement permettre d’améliorer son dossier bancaire. Un apport personnel plus important, une situation professionnelle stabilisée ou une diminution de certaines charges peuvent renforcer la capacité d’emprunt.
Cependant, cette attente comporte également des risques. Un bien correspondant parfaitement à ses critères peut être vendu rapidement. Les conditions du marché peuvent aussi évoluer dans un sens moins favorable que prévu.
L’immobilier reste avant tout un projet personnel. La qualité du bien recherché doit souvent primer sur les spéculations concernant les évolutions futures du marché.

Le dossier bancaire reste au cœur du projet

Quelle que soit la période choisie, la solidité du dossier bancaire demeure un élément essentiel.
Les banques analysent avec attention plusieurs critères :

  • Les revenus ;
  • Le niveau d’endettement ;
  • L’épargne disponible ;
  • La stabilité professionnelle ;
  • La gestion des comptes.

Préparer son dossier plusieurs mois avant une demande de financement permet souvent d’obtenir de meilleures conditions. Réduire certaines dépenses, éviter les découverts ou renforcer son apport personnel constituent autant d’éléments susceptibles de rassurer les établissements prêteurs. Un profil emprunteur solide reste souvent plus déterminant que quelques variations de marché.

Ne pas oublier les coûts annexes

L’achat d’un logement ne se limite pas au remboursement du crédit. De nombreux frais viennent compléter le budget global :

  • Frais de notaire ;
  • Assurance emprunteur ;
  • Travaux éventuels ;
  • Taxe foncière ;
  • Frais de déménagement.

Ces dépenses sont parfois sous-estimées par les futurs propriétaires. Pour éviter les mauvaises surprises, il est important d’intégrer l’ensemble de ces coûts dans son plan de financement. Cette approche permet de préserver son équilibre budgétaire après l’acquisition. Un projet immobilier réussi est avant tout un projet financièrement soutenable sur le long terme.

Comment savoir si le moment est le bon ?

La question du moment idéal revient régulièrement chez les futurs acheteurs. Pourtant, il n’existe pas de réponse universelle.
Le meilleur moment pour acheter correspond souvent à celui où plusieurs conditions sont réunies :

  • Un projet clairement défini ;
  • Une situation professionnelle stable ;
  • Une capacité d’emprunt cohérente ;
  • Une épargne suffisante ;
  • Un bien répondant aux besoins du foyer.

Lorsque ces éléments sont présents, attendre systématiquement une hypothétique amélioration du marché n’apporte pas toujours un avantage réel. La réussite d’un projet immobilier dépend davantage de sa préparation financière que du calendrier.

Acheter pour habiter ou pour investir ?

L’objectif poursuivi influence également le choix du moment d’achat. Pour une résidence principale, les critères émotionnels et familiaux occupent souvent une place importante. La qualité de vie, l’environnement ou la proximité des services peuvent justifier une décision rapide. Dans le cadre d’un investissement locatif, l’analyse financière devient plus centrale.
Le rendement locatif, les perspectives du marché local et la demande locative doivent être étudiés avec attention.
Dans les deux cas, une vision à long terme reste indispensable pour sécuriser son projet.

Conclusion

Le marché immobilier de 2026 offre de nouvelles perspectives aux acheteurs. Entre la stabilisation des prix, les ajustements des conditions de crédit et un environnement plus favorable à la négociation, les opportunités existent.
Toutefois, la question n’est pas uniquement de savoir s’il faut acheter avant la rentrée ou attendre la fin de l’année. Le véritable enjeu consiste à disposer d’un projet immobilier solide, d’un dossier bancaire convaincant et d’une vision claire de ses objectifs.
Lorsqu’un bien correspond réellement à vos besoins et que votre situation financière le permet, il est souvent préférable d’agir avec confiance plutôt que d’attendre indéfiniment un hypothétique moment parfait.