Recherche pour :
Rééquilibrer son budget après l'été
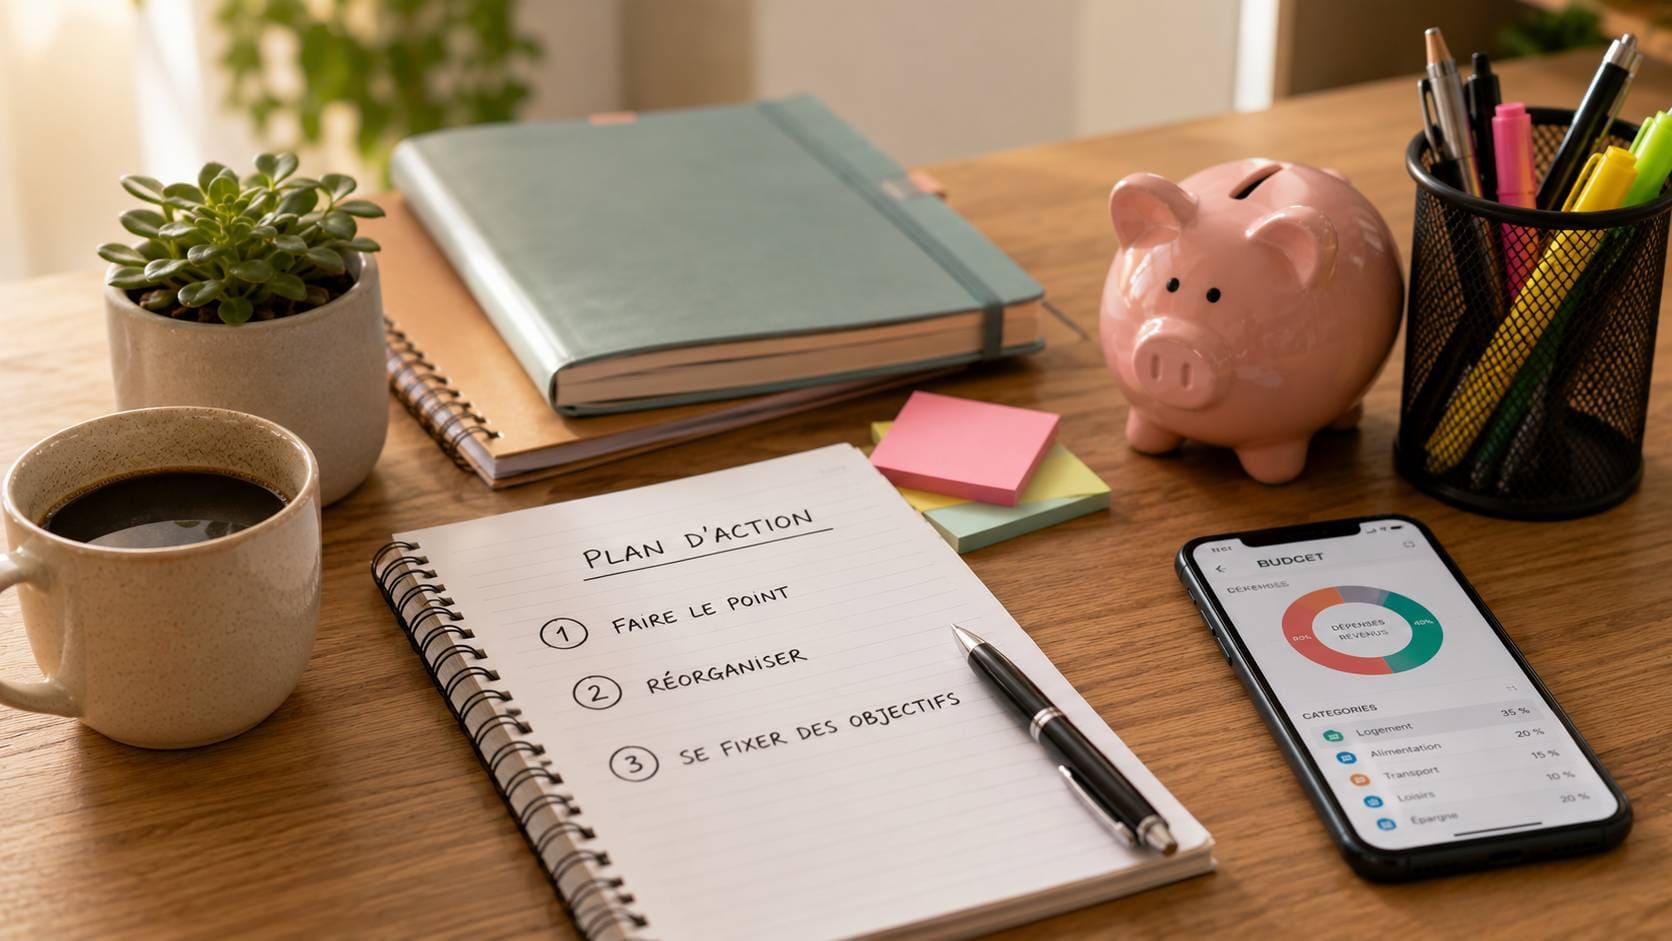
Rentrée financière : 3 étapes pour rééquilibrer son budget après l’été

Les vacances sont derrière vous, mais leurs conséquences sur votre budget persistent. Voici comment reprendre le contrôle en 3 étapes simples et efficaces.

1. Faire le bilan des dépenses estivales

La première étape consiste à dresser un état des lieux précis de vos finances après l’été. Selon une étude CSA de 2025, 60% des Français ont dépassé leur budget vacances. Pour éviter les mauvaises surprises, commencez par lister toutes vos dépenses exceptionnelles : voyages, restaurants, activités, achats impulsifs, etc.

Utilisez vos relevés bancaires ou une application de suivi comme Bankin’ ou Linxo pour identifier chaque dépense. Classez-les par catégorie (loisirs, transport, hébergement) et comparez le total à votre budget initial. Cette analyse vous permettra de comprendre où l’argent a été dépensé et d’identifier les postes sur lesquels vous pouvez agir.

N’oubliez pas les dépenses cachées : frais de roaming, péages, parkings, ou même les petits achats du quotidien qui s’accumulent. Un café à 3€ par jour sur 30 jours, cela représente 90€ que vous auriez pu économiser.

2. Prioriser les dépenses de septembre

Une fois le bilan établi, il est temps de classer vos dépenses par ordre d’importance. La rentrée est une période chargée : fournitures scolaires, abonnements (sport, téléphonie), vêtements, ou encore frais de transport. Le coût moyen de la rentrée scolaire en 2026 est estimé entre 200€ et 500€ par enfant, sans compter les dépenses imprévues.

Pour éviter de vous retrouver à découvert, établissez une liste des dépenses incontournables et reportez celles qui peuvent attendre. Par exemple, l’achat d’un nouveau smartphone peut être différé, tandis que les fournitures scolaires ou les abonnements de transport sont prioritaires.

Astuce : Anticipez les dépenses récurrentes comme les factures d’électricité ou de gaz, qui peuvent être plus élevées en automne avec la baisse des températures. Prévoyez une marge de sécurité dans votre budget pour absorber ces variations.

3. Ajuster son budget pour les mois à venir

Maintenant que vous avez identifié vos dépenses passées et futures, il est temps de réajuster votre budget. L’objectif est de trouver un équilibre entre vos revenus et vos charges, en tenant compte des dépenses exceptionnelles de l’été.

  • Commencez par supprimer les postes superflus. Par exemple, si vous avez souscrit à des abonnements (streaming, gym, magazines) que vous n’utilisez plus, résiliez-les. Selon une étude, les Français dépensent en moyenne 50€/mois en abonnements inutiles.
  • Ensuite, optimisez vos dépenses fixes. Renégociez vos contrats d’assurance ou de téléphonie, ou passez à des offres moins chères. Une simple comparaison peut vous faire économiser 150€/mois sans effort.
  • Enfin, fixez-vous des objectifs réalistes pour les mois à venir. Par exemple, décidez de mettre de côté 10% de vos revenus chaque mois pour constituer une épargne de précaution. Utilisez un tableau Excel ou une application comme YNAB pour suivre vos progrès.

Conclusion : agissez dès maintenant

La rentrée financière ne doit pas être synonyme de stress. En suivant ces 3 étapes – faire le bilan, prioriser et ajuster –, vous pouvez reprendre le contrôle de votre budget et aborder l’automne avec sérénité.
Ne laissez pas les dépenses estivales peser sur vos finances. Prenez 1 heure aujourd’hui pour appliquer cette méthode et vous verrez rapidement les résultats. Un budget bien géré, c’est la clé pour des mois sans souci et des projets sereins.
Erreurs crédit conso
Crédit à la consommation : les 5 erreurs qui coûtent cher

Le crédit à la consommation peut être utile, mais il cache des pièges coûteux. Voici les 5 erreurs à éviter absolument pour ne pas alourdir inutilement votre budget.

1. Souscrire sans comparer les offres

La première erreur, et la plus courante, est de signer le premier crédit proposé sans prendre le temps de comparer. Les taux varient énormément d’un établissement à l’autre : en 2026, le taux moyen d’un crédit à la consommation est de 8,5%, mais certaines banques proposent des offres à partir de 4,9%.

Pour éviter ce piège, utilisez systématiquement un comparateur comme LesFurets, MeilleurTaux ou HelloBank. Ces outils vous permettent de visualiser en quelques clics les différentes propositions disponibles, en fonction de votre profil et du montant emprunté. Une différence de 2 ou 3% sur un prêt de 10 000€ peut représenter plus de 500€ d’économies sur la durée du crédit.

N’oubliez pas non plus de vérifier les frais annexes (frais de dossier, frais de garantie) qui peuvent fausser la comparaison des taux affichés.

2. Négliger l’assurance emprunteur

Beaucoup d’emprunteurs souscrivent l’assurance proposée par leur banque sans se poser de questions. Pourtant, cette assurance peut représenter jusqu’à 30% du coût total du crédit. Par exemple, pour un prêt de 15 000€ sur 5 ans, une assurance à 0,8% peut coûter plus de 1 200€ sur la durée du prêt.

La solution ? Comparez les assurances externes. Depuis la loi Lemoine, vous avez le droit de choisir une assurance autre que celle proposée par votre banque, à condition qu’elle offre des garanties équivalentes. Des courtier comme Magnolia ou Assurland peuvent vous aider à trouver des contrats 2 à 3 fois moins chers.

Attention aussi aux exclusions de garantie : certaines assurances ne couvrent pas les maladies préexistantes ou les sports à risque. Lisez bien les conditions avant de signer.

3. Dépasser le taux d’endettement de 35%

Les banques vous accordent un crédit tant que votre taux d’endettement (rapport entre vos revenus et vos charges de crédit) ne dépasse pas 35%. Mais attention : atteindre ce seuil peut rapidement devenir dangereux pour votre équilibre financier.

Pour calculer votre taux d’endettement, additionnez toutes vos mensualités de crédit (immobilier, consommation, etc.) et divisez par vos revenus mensuels nets. Si le résultat dépasse 35%, les banques pourront refuser votre demande, ou vous proposer un taux plus élevé.

Utilisez un calculateur en ligne (comme celui de la Banque de France) pour évaluer votre situation avant de souscrire. Si vous êtes proche de la limite, envisagez de réduire vos mensualités en allongeant la durée du prêt ou en reportant certains projets.

4. Oublier les frais de dossier

Les frais de dossier sont souvent oubliés lors de la souscription, alors qu’ils peuvent représenter jusqu’à 1% du montant emprunté. Pour un crédit de 20 000€, cela peut signifier 200 € de frais supplémentaires dès le départ.

Ces frais ne sont pas toujours négligeables, surtout pour les petits montants. Certaines banques en ligne (comme Fortuneo ou Boursorama) proposent des crédits sans frais de dossier, ce qui peut faire une vraie différence.

Avant de signer, demandez un devis détaillé qui inclut tous les frais (dossier, garantie, assurance). Comparez ensuite le TAEG (Taux Annuel Effectif Global), qui inclut tous les coûts du crédit, et non seulement le taux nominal.

5. Ne pas anticiper les pénalités de remboursement anticipé

Vous pensez pouvoir rembourser votre crédit par anticipation pour économiser sur les intérêts ? Attention aux pénalités de remboursement anticipé. Certaines banques appliquent des frais pouvant aller jusqu’à 1% du capital restant dû.

Par exemple, si vous avez un crédit de 10 000€ avec 5 000€ de capital restant, les pénalités pourraient s’élever à 50 €. Sur un gros montant, cela peut représenter plusieurs centaines d’euros.

Pour éviter cette mauvaise surprise, vérifiez les conditions de remboursement anticipé dans votre contrat avant de signer. Certaines banques proposent des crédits sans pénalités, ou avec des frais réduits après une certaine durée.

Conclusion : un crédit bien choisi est un crédit moins cher

Le crédit à la consommation n’est pas à bannir, mais il faut le choisir avec prudence. En évitant ces 5 erreurs, vous pouvez économiser des centaines, voire des milliers d’euros sur la durée de votre prêt.
Prenez le temps de comparer les offres, de vérifier les frais cachés et de bien comprendre les conditions. Si nécessaire, faites-vous accompagner par un conseiller indépendant pour être sûr de faire le bon choix. Un crédit bien négocié est un crédit qui ne pèse pas sur votre budget.